BANXUP

Captures d’écran
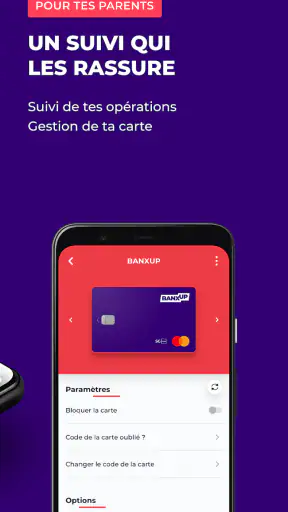
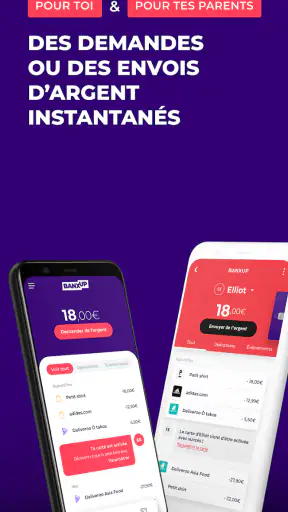
Détails
- Note
- 207.00 avis
- Version
- 1.7.5
- Développeur
- Société Générale
Analyse par Norviv
Quand on cherche une solution bancaire adaptée à un adolescent, le vrai défi n’est pas seulement de trouver une carte. Il faut aussi comprendre qui garde le contrôle, comment l’argent circule, ce que le jeune peut faire seul et à quel moment un parent doit intervenir. C’est dans ce quotidien très concret que j’ai regardé BANXUP, l’application financière de Société Générale pensée autour de la carte des adolescents. Elle est gratuite, classée PEGI 3 et fonctionne à partir d’Android 7.0, ce qui la rend accessible à un grand nombre d’appareils encore utilisés dans les familles.
Mon impression générale est assez claire : BANXUP a du sens si l’objectif est d’accompagner un jeune vers davantage d’autonomie, sans lui donner immédiatement la même liberté qu’avec une solution bancaire adulte. En revanche, ce n’est pas l’outil que je choisirais pour quelqu’un qui veut une application financière très complète, destinée à gérer seul plusieurs produits ou des opérations complexes. Son intérêt se trouve plutôt dans le parcours parent-adolescent et dans la simplicité d’un usage quotidien.
De l’argent à prévoir à une dépense réellement suivie
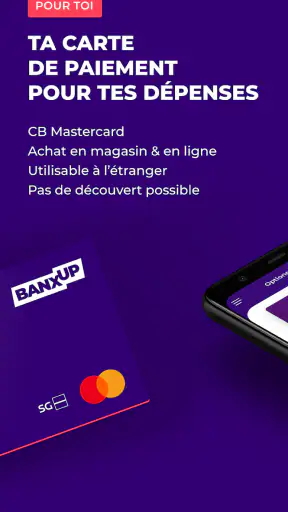
Le point de départ le plus réaliste est une situation familiale ordinaire : un adolescent doit disposer d’argent pour un déjeuner, un trajet, une sortie ou un achat prévu, tandis que le parent veut éviter de remettre systématiquement des espèces. Avec BANXUP, l’idée est de déplacer cette routine vers une carte et une application consacrées à cet usage. Le jeune utilise un moyen de paiement identifié, et l’adulte conserve un rôle de supervision.
Ce fonctionnement change surtout la conversation autour de l’argent. Au lieu de donner une somme sans visibilité, le parent peut faire de la carte un support d’apprentissage. L’adolescent découvre qu’un budget se prépare, qu’une dépense réduit ce qui reste et qu’une carte n’est pas une source d’argent illimitée. Ce n’est pas spectaculaire, mais c’est précisément le genre de mécanisme qui peut rendre les premières expériences financières plus concrètes.
J’apprécie aussi le fait que l’application soit présentée comme un produit ciblé pour les adolescents, plutôt qu’une banque généraliste simplement ouverte aux plus jeunes. Cette orientation permet de comprendre rapidement à qui elle s’adresse. Si vous cherchez une application pour gérer vos propres comptes d’adulte, BANXUP ne sera probablement pas le bon point d’entrée. Si vous êtes parent et que vous voulez encadrer les premières dépenses d’un enfant plus âgé, son positionnement est beaucoup plus cohérent.
Installer l’outil avec les bonnes attentes
La première étape consiste à installer l’application sur un appareil compatible. La version actuelle est la 1.7.5 et le minimum annoncé est Android 7.0. Ce détail compte dans une famille où l’adolescent utilise un ancien téléphone : avant de prévoir toute l’organisation autour de la carte, je vérifierais d’abord que l’appareil peut réellement faire fonctionner l’application dans de bonnes conditions.
Le téléchargement est gratuit, mais cela ne signifie pas que l’application remplace toutes les démarches liées à une relation bancaire. BANXUP doit être comprise comme une interface dédiée à l’usage adolescent, pas comme une promesse de compte bancaire universel sans contexte. Le parent doit donc commencer par clarifier ce qu’il attend : donner une somme ponctuelle, organiser une autonomie régulière ou simplement remplacer les espèces pour certains achats.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Cette clarification évite une déception fréquente. Une application de ce type est utile quand elle accompagne une règle familiale déjà compréhensible. Elle devient moins efficace si personne ne sait combien l’adolescent peut utiliser, à quel rythme l’argent est ajouté ou qui doit réagir lorsqu’une dépense pose question. L’outil ne peut pas décider à la place de la famille de la méthode d’éducation financière.
Le parcours quotidien, du budget à l’achat
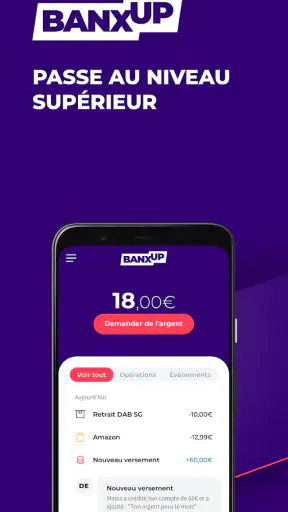
Imaginons un mercredi. Un adolescent part au collège ou au lycée avec une somme prévue pour le repas et un déplacement. Le parent veut éviter de lui confier de l’argent liquide, mais ne souhaite pas non plus lui laisser accès à tous les moyens de paiement familiaux. La carte BANXUP devient alors le point de passage unique pour cette dépense. Le jeune paie, puis peut consulter l’état de son argent depuis l’application selon les possibilités proposées par son accès.
Ce scénario est intéressant parce qu’il transforme une dépense banale en exercice de suivi. Après le déjeuner, l’adolescent peut vérifier ce qu’il lui reste et adapter ses choix pour la suite de la journée. Le parent, de son côté, peut utiliser cette situation pour parler d’anticipation plutôt que de faire uniquement des remarques après coup. À mes yeux, c’est l’un des usages les plus pertinents : la carte sert moins à consommer davantage qu’à rendre les décisions visibles.
Un autre cas pratique concerne l’argent prévu pour une sortie. Plutôt que de donner une enveloppe en espèces, le parent peut organiser la somme autour de la carte, puis demander au jeune de regarder ses dépenses une fois rentré. Cette méthode fonctionne bien pour apprendre à distinguer une dépense nécessaire d’un achat impulsif. Elle permet aussi de parler du coût total d’une sortie sans transformer chaque achat en contrôle permanent.
Le meilleur usage de BANXUP est donc un usage accompagné : l’adolescent agit, mais la famille garde un cadre clair. Si le parent ne veut jamais discuter des dépenses ou si le jeune n’est pas encore prêt à comprendre la valeur d’un solde, une carte seule ne résoudra pas le problème. Dans ce cas, les espèces peuvent parfois rester plus pédagogiques, car elles rendent immédiatement visible la quantité restante.
Les passages de relais entre l’adolescent et le parent
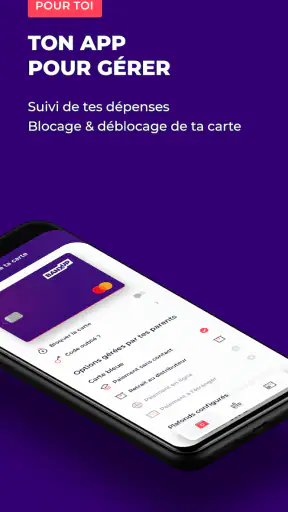
Le fonctionnement repose sur plusieurs relais. Le parent initie ou encadre la relation, l’adolescent utilise la carte dans la vie courante, puis l’application sert de point de consultation et de dialogue. Cette répartition est importante : elle évite de confondre autonomie et indépendance totale. Le jeune peut prendre des décisions sur de petites dépenses tout en sachant que l’adulte reste impliqué.
Dans la pratique, je conseillerais de fixer une routine simple. Par exemple, le parent peut prévoir un moment court chaque semaine pour regarder avec l’adolescent comment l’argent a été utilisé. L’objectif n’est pas de commenter chaque achat, mais de repérer les habitudes : dépenses concentrées en début de période, oublis de budget pour les transports, achats répétés ou argent conservé pour un projet. Cette lecture régulière donne plus de valeur à l’application qu’une consultation uniquement déclenchée par un problème.
Le relais fonctionne également dans l’autre sens. L’adolescent doit savoir quoi faire si la carte ne passe pas, si le solde ne correspond pas à ce qu’il attend ou s’il ne reconnaît pas une opération. Je trouve utile de définir ces réflexes avant la première sortie : vérifier l’application, prévenir le parent rapidement et ne pas multiplier les tentatives de paiement sans comprendre la situation. Ce sont de petites consignes, mais elles réduisent le stress lorsque le jeune est loin de chez lui.
Pour un parent, la question essentielle est celle du niveau de surveillance. BANXUP peut soutenir un accompagnement, mais elle ne doit pas devenir un prétexte à commenter chaque dépense de manière intrusive. Le jeune apprend mieux s’il comprend les règles et dispose d’une marge de décision. Une supervision trop serrée risque de transformer la carte en simple outil de contrôle, ce qui réduit l’intérêt éducatif du service.
Ce que l’expérience apporte réellement
Le résultat attendu n’est pas seulement de remplacer les billets et les pièces. L’intérêt est de rendre l’argent plus facile à suivre dans un environnement familier pour l’adolescent. Une carte ressemble davantage aux moyens de paiement qu’il rencontrera plus tard, tandis que l’encadrement familial limite les erreurs coûteuses pendant cette phase d’apprentissage.
Je vois trois bénéfices concrets. D’abord, le jeune peut se familiariser avec la responsabilité d’un moyen de paiement sans commencer par gérer des produits financiers complexes. Ensuite, le parent dispose d’un support pour parler de budget à partir de situations réelles. Enfin, les dépenses du quotidien deviennent plus faciles à relier à un objectif : garder assez pour une activité, éviter de tout utiliser immédiatement ou prévoir une dépense importante.
La note moyenne de 3,4, accompagnée d’un peu plus de quatre cents évaluations, me paraît inviter à une lecture mesurée. Elle montre que l’application intéresse réellement des utilisateurs, mais qu’il ne faut pas la présenter comme une expérience parfaite pour tout le monde. Son public est spécialisé et ses qualités dépendent beaucoup de la manière dont la famille organise les rôles. Le nombre d’installations, supérieur à cinquante mille, confirme également une présence déjà réelle sans en faire un outil dominant de la finance mobile.
La comparaison avec une banque classique est révélatrice. Une application bancaire généraliste sera souvent plus adaptée à un adulte qui veut centraliser ses comptes, suivre différents produits et effectuer des opérations variées. BANXUP paraît plus pertinente pour un parcours limité et lisible autour de la carte adolescente. À l’inverse, une solution prépayée indépendante peut convenir à une famille qui privilégie une séparation très nette avec sa banque habituelle, tandis que les espèces restent imbattables pour une première initiation très concrète.
Les détails à vérifier avant de s’engager dans le quotidien
Le premier point de vigilance concerne la dépendance au téléphone. Si l’adolescent oublie son appareil, ne peut plus l’utiliser ou rencontre un problème de connexion, il risque de perdre l’accès aux informations dont il a besoin au mauvais moment. Je recommande donc de lui apprendre à ne pas attendre la caisse pour vérifier son argent. Une consultation avant de partir peut éviter une situation embarrassante.
Le deuxième point est la gestion des attentes. Une carte destinée à un adolescent n’a pas vocation à offrir la même liberté qu’un compte adulte. Cette limite est plutôt une qualité pour commencer, mais elle peut frustrer un jeune qui souhaite tout faire comme ses parents. Il vaut mieux expliquer dès le départ que l’objectif est de progresser par étapes, et non de reproduire immédiatement une autonomie bancaire complète.
Le troisième point concerne les habitudes d’achat. Le paiement par carte est pratique, mais il rend parfois la dépense moins tangible que l’argent liquide. Pour compenser, je conseille de demander à l’adolescent de consulter son solde après les achats importants et de noter mentalement les petites dépenses répétées. Un goûter isolé semble anodin ; plusieurs achats rapprochés peuvent pourtant déséquilibrer le budget prévu.
Il faut aussi penser aux situations où BANXUP n’est pas le meilleur choix. Je passerais mon chemin si le besoin principal est de gérer un compte adulte complet, de suivre des investissements ou de disposer d’une expérience bancaire très large. Je serais également prudent pour un enfant qui n’a pas encore la maturité nécessaire pour garder une carte, comprendre un solde ou signaler un incident. Dans ce cas, un accompagnement en espèces ou une solution plus directement contrôlée par le parent peut être préférable.
Mon verdict après avoir suivi ce parcours
BANXUP remplit une fonction précise : aider un adolescent à entrer progressivement dans l’usage d’une carte, avec Société Générale comme développeur et un cadre familial qui reste présent. J’aime son approche parce qu’elle part d’un besoin concret, celui de financer les dépenses courantes, au lieu de présenter la finance comme un univers compliqué. La gratuité facilite l’essai, et la classification PEGI 3 correspond à une application accessible au jeune public.
Je la recommanderais surtout aux parents qui veulent remplacer une partie de l’argent liquide tout en conservant une discussion régulière sur les dépenses. Elle est particulièrement intéressante pour les trajets, les repas, les sorties et les petites responsabilités répétées. Pour en tirer le meilleur, je mettrais en place des règles simples avant la première utilisation, une vérification périodique et une procédure claire en cas de carte refusée ou d’opération inhabituelle.
Mon avis est moins favorable si vous recherchez une application bancaire polyvalente ou une autonomie sans intervention parentale. BANXUP n’est pas conçue pour supprimer tous les relais : son intérêt vient justement de cette transition entre dépendance complète et gestion personnelle. En résumé, BANXUP est un bon outil d’apprentissage financier lorsqu’elle accompagne un cadre familial précis. Elle ne remplace ni le dialogue ni le jugement, mais elle peut rendre les premières décisions d’argent plus visibles, plus concrètes et moins intimidantes.
Foire aux questions
01Qu’est-ce que BANXUP et à qui s’adresse cette application ?
BANXUP est une application financière conçue pour permettre aux utilisateurs de gérer plus facilement certaines opérations bancaires depuis leur smartphone. Elle s’adresse principalement aux personnes qui recherchent un accès rapide à leurs informations financières, à des outils de gestion et à des services pratiques au quotidien. Avant l’inscription, vérifiez toutefois les conditions d’éligibilité, la disponibilité du service dans votre pays et les éventuels critères liés à l’âge.
02Comment créer un compte BANXUP et quels documents sont nécessaires ?
La création d’un compte BANXUP se fait généralement directement depuis l’application, en renseignant vos informations personnelles et vos coordonnées. Selon le niveau de service demandé, une vérification d’identité peut être obligatoire. Il peut alors être nécessaire de fournir une pièce d’identité valide, un numéro de téléphone et parfois un justificatif complémentaire. Assurez-vous que vos documents sont lisibles et que les informations saisies correspondent exactement à votre identité.
03BANXUP est-elle une application sûre pour gérer son argent ?
Comme pour toute application financière, la sécurité dépend à la fois des protections intégrées et du comportement de l’utilisateur. BANXUP peut demander une authentification et utiliser des mesures de protection pour sécuriser l’accès au compte, mais il reste essentiel de choisir un mot de passe unique, d’activer les options de sécurité disponibles et de ne jamais communiquer vos codes. Téléchargez uniquement l’application depuis une source officielle et évitez les réseaux Wi-Fi publics pour les opérations sensibles.
04BANXUP est-elle gratuite ou des frais peuvent-ils être appliqués ?
Le téléchargement de BANXUP peut être gratuit, mais certains services ou certaines opérations peuvent être soumis à des frais. Ceux-ci peuvent concerner les transferts, les retraits, l’utilisation d’une carte, la conversion de devises ou des fonctionnalités particulières, selon l’offre choisie et votre pays. Avant de confirmer une opération, consultez toujours la grille tarifaire et le récapitulatif affiché dans l’application afin d’éviter les mauvaises surprises.
05Que faire en cas de problème de connexion, de paiement ou de compte bloqué ?
En cas de difficulté avec BANXUP, commencez par vérifier votre connexion Internet, mettre l’application à jour et redémarrer votre appareil. Si le problème concerne une transaction, ne la répétez pas immédiatement : contrôlez d’abord son statut dans l’historique. Pour un compte bloqué, une vérification d’identité ou une opération contestée, utilisez le support officiel accessible depuis l’application. Ne transmettez jamais votre code secret à une personne prétendant travailler pour BANXUP.


